
三菱重工(7011)の2026年度第1四半期は、決算内容だけを見ればA評価です。
受注高2兆224億円(前年同期比25.7%増)、売上収益1兆1,942億円(15.5%増)、事業利益1,596億円(65.1%増)。受注残高は14兆1,030億円まで増加しました。
主役はエナジーです。
受注高1兆3,593億円、事業利益1,013億円、利益率18.9%。GTCCの受注高は9,300億円でした。
三菱重工は防衛関連として注目されやすい銘柄ですが、今回の決算ではGTCCや原子力を中心としたエナジー事業の収益改善が、はっきり数字に表れています。
ただし、売買判断はBです。
通期の受注見通しは7兆円、フリー・キャッシュ・フローは6,000億円へ上方修正されました。一方、事業利益5,400億円と当期利益3,800億円は据え置きです。
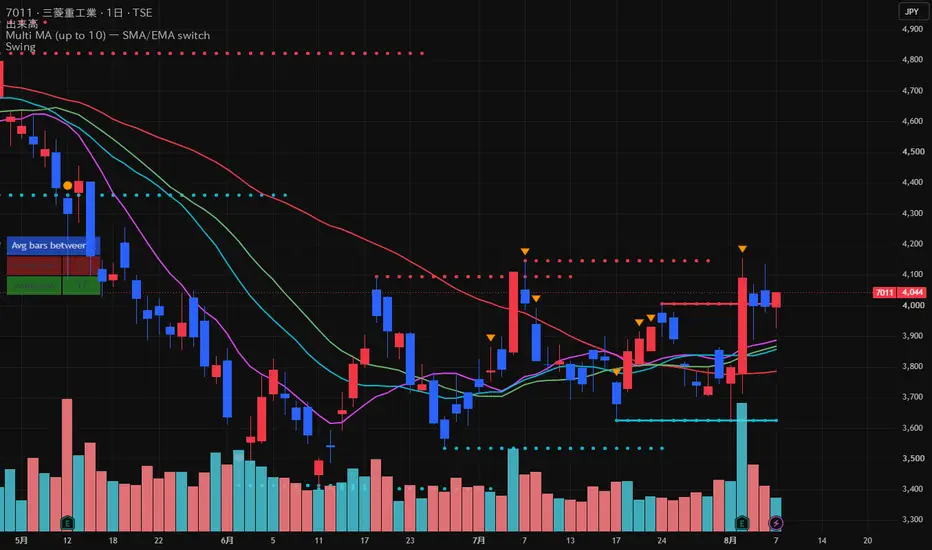
8月7日の終値は4,044円。好決算は確認できましたが、割安感だけで追いかけられる株価水準ではありません。
チャートで確認する価格は3つです。
・4,155円を出来高を伴って突破
→再上昇シナリオが優勢
・4,000円前後を維持
→決算後のもみ合い継続
・3,887円を終値で下回る
→好決算の織り込み後退を警戒
結論は「保有継続、追加買いは急がない」です。
次に確認するのは、4,155円突破と、次回決算でのGTCC受注高・エナジー利益率です。
これは判断時点を残す個人的な検証記録です。特定銘柄の売買を勧めるものではありません。
受注高2兆224億円(前年同期比25.7%増)、売上収益1兆1,942億円(15.5%増)、事業利益1,596億円(65.1%増)。受注残高は14兆1,030億円まで増加しました。
主役はエナジーです。
受注高1兆3,593億円、事業利益1,013億円、利益率18.9%。GTCCの受注高は9,300億円でした。
三菱重工は防衛関連として注目されやすい銘柄ですが、今回の決算ではGTCCや原子力を中心としたエナジー事業の収益改善が、はっきり数字に表れています。
ただし、売買判断はBです。
通期の受注見通しは7兆円、フリー・キャッシュ・フローは6,000億円へ上方修正されました。一方、事業利益5,400億円と当期利益3,800億円は据え置きです。
8月7日の終値は4,044円。好決算は確認できましたが、割安感だけで追いかけられる株価水準ではありません。
チャートで確認する価格は3つです。
・4,155円を出来高を伴って突破
→再上昇シナリオが優勢
・4,000円前後を維持
→決算後のもみ合い継続
・3,887円を終値で下回る
→好決算の織り込み後退を警戒
結論は「保有継続、追加買いは急がない」です。
次に確認するのは、4,155円突破と、次回決算でのGTCC受注高・エナジー利益率です。
これは判断時点を残す個人的な検証記録です。特定銘柄の売買を勧めるものではありません。

TradingView・Pine Screenerで日本株候補を絞り、一次情報で確認する手順を実践サイトにまとめています。
AI日本株スクリーニング実践ノート
ai-kabu-screening.jp/
AI日本株スクリーニング実践ノート
ai-kabu-screening.jp/
免責事項
これらの情報および投稿は、TradingViewが提供または承認する金融、投資、取引、またはその他の種類の助言もしくは推奨であることを意図したものではなく、またこれらに該当するものでもありません。詳細は利用規約をご覧ください。
TradingView・Pine Screenerで日本株候補を絞り、一次情報で確認する手順を実践サイトにまとめています。
AI日本株スクリーニング実践ノート
ai-kabu-screening.jp/
AI日本株スクリーニング実践ノート
ai-kabu-screening.jp/
免責事項
これらの情報および投稿は、TradingViewが提供または承認する金融、投資、取引、またはその他の種類の助言もしくは推奨であることを意図したものではなく、またこれらに該当するものでもありません。詳細は利用規約をご覧ください。