

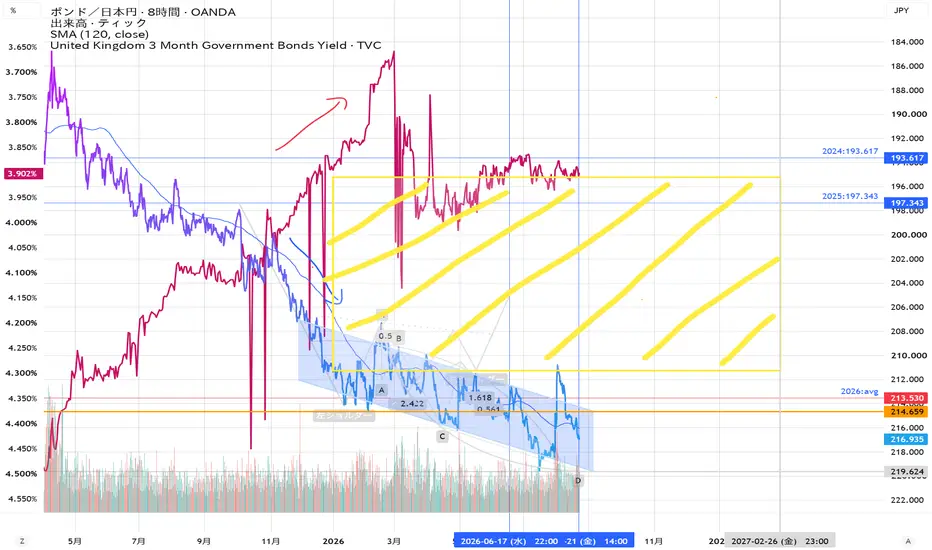
着目している視点は、GBPJPYと英国3か月利回りが2025年5月くらいからはっきりと分かる形で連動していないこと。それは、円売りの勢いが強いことを意味する。
節目としては、2025年12月からの方向レンジボックスの上限:214.659よりも円高に上抜けできるか、ということ。
財務省による為替介入の常態化、日本銀行による短期金利引き上げ等の諸要因も加われれば、9か月-15か月先をみれば、緩やかな方向性として、200円くらいまでの円高シナリオも想定できるか、そうならないかもしれない。
196-211円くらいの黄枠内の逆連動している、スペースがどうなるかが注目。
円売り圧力の構造要因(抜粋
・日本の機関投資家による 外債・外株の恒常的買い
・日本企業の海外利益の円転不足(円安メリット維持)
・日本の家計資産の海外投資シフト
・日銀の金融政策が依然として「世界で最も緩い」構造
・日本の実質金利が長期的にマイナス圏
節目としては、2025年12月からの方向レンジボックスの上限:214.659よりも円高に上抜けできるか、ということ。
財務省による為替介入の常態化、日本銀行による短期金利引き上げ等の諸要因も加われれば、9か月-15か月先をみれば、緩やかな方向性として、200円くらいまでの円高シナリオも想定できるか、そうならないかもしれない。
196-211円くらいの黄枠内の逆連動している、スペースがどうなるかが注目。
円売り圧力の構造要因(抜粋
・日本の機関投資家による 外債・外株の恒常的買い
・日本企業の海外利益の円転不足(円安メリット維持)
・日本の家計資産の海外投資シフト
・日銀の金融政策が依然として「世界で最も緩い」構造
・日本の実質金利が長期的にマイナス圏

関連の投稿
免責事項
これらの情報および投稿は、TradingViewが提供または承認する金融、投資、取引、またはその他の種類の助言もしくは推奨であることを意図したものではなく、またこれらに該当するものでもありません。詳細は利用規約をご覧ください。
免責事項
これらの情報および投稿は、TradingViewが提供または承認する金融、投資、取引、またはその他の種類の助言もしくは推奨であることを意図したものではなく、またこれらに該当するものでもありません。詳細は利用規約をご覧ください。