

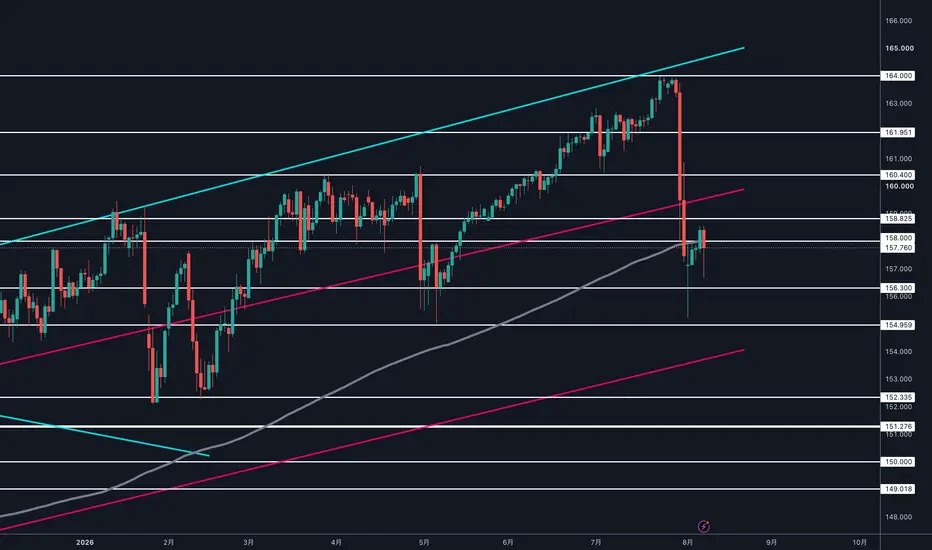
【155円を「割れない」のではなく、「あえて割らない」理由】
今回の米雇用統計では
NFPが予想+8万人に対して−2.3万人
さらに過去2カ月分も
合計10.3万人下方修正され、
明確に弱い結果となった
実際、発表直後のドル円は
158円台から156円後半まで下落
ここで追撃の
ドル売り介入をすれば、
前回の日米協調介入後の
155円近辺を割ることも
できたのではないか。
これだけ弱い雇用統計でも
財務省は動かなかった
155円を割らせるだけの力がないのか?
決してそうではないと
筋肉は捉えている
今回のポイントは、
日米当局が155円を
「割れない」のではなく、
現時点では
「あえて割りにいっていない」
という可能性があること
なぜか?
一時的に155円を割らせることと、
155円より下に定着させることは
まったく別だから。
介入によって155円を割れれば
次の節目は152円前後
しかし、
財政政策や日本の金融政策など
根本的な条件が変わらなければ、
そこを押し目と考える買いが入り、
再び戻される可能性が高い
155円を割れさせたのに
下で定着させられないなら
何の意味もない
当局にとって重要なのは、
「155円を割った」という
一瞬の結果ではない
できるだけ少ないコストで
ドル円のレンジを切り下げ、
介入の効果を長く残すこと
(=介入前の高値を長く更新させない)
もし先週の介入で
無理矢理152円まで
落としていたとしたら?
下落の燃料となる、
ドル円ロングポジションが
大部分焼かれて
純粋な成行ショートのみで
落とさなければならず
効率が悪くなる
※最新データでIMMの円売り越し幅は約1/4に。(介入の影響)
無理矢理になればなるほど
安値からの反発も大きくなる
つまり為替介入は
あまりやりすぎると
最後の方は意味が
なくなってしまう
我々、個人投資家目線だと
「どこまで落とすか」
作戦考える財務省目線だと
「どこで止めておくか」
同じ為替介入でも
全く視点が変わるんだわ
そして、
筋肉が最も重要だと考えているのが
155円を無理やり割らせると、
逆に市場へ分かりやすい買い場を
提供してしまうことになるという点
次の節目である、
152円まで下がったときに
市場参加者はどう考えるか。
「日米がこれだけ介入し、
前回の安値である155円を割って
152円まで下げたのは達成感あるな」
無理矢理下げれば、
下ヒゲも長くなる
無理矢理下げようと
すればするほど
そこから先はもう
どうやっても
下がらなくなる
152円という明確な下値を作れば
その水準を基準に損切りを置き、
再びドル買い・円売りポジションを
作りやすくなるよね
なので
無理矢理下げるよりも
当局にとって効果的なのは
次にどこで介入するのかを
分からなくしておくこと
158円で来るかもしれない
158円では来ず、160円かもしれない
この不透明感が残っているほど
ドル円を買う側はロットを落とし、
利確を早め、高値を追いかけにくくなる
介入の最大の武器は
投入できる資金の
大きさだけではない
次の実弾が
いつ・どこで
飛んでくるのか
分からない
これも、立派な『武器』
この視点で考えると、
当局が155円をあえて
割りにいかなかったことにも
戦略的な合理性が見えてくるんだわ
もちろん、介入だけで
持続的な円高を作ることはできない
円高を定着させるには
日銀が利上げできるのか、
日米金利差が本当に縮小するのか
という政策の裏付けが必要
それを1番よくわかってるのは
アメリカのベッセント財務長官
今月末に植田日銀総裁との会談をセット
その影響で9月日銀会合での
利下げ確率は67%まで上がってる
もし利上げやらないと
巻き戻しの円安で
大変なことになる
ここからのドル円は
大きく3つのシナリオが考えられる
①追加介入がなくても市場の力で155円を割る
米CPI・日銀がポイント
②155〜160円のレンジが続く
特に今回は日本単独ではなく、
米国も介入に加わったので
160円近辺までいくと
介入警戒で上値は重くなる
↓
肝心なのはこの間に
日銀の利上げを進めること
③ドル高圧力が再び強まり160円を突破
ファンダメンタルズから
円安のみならずドル高もくると
いくら介入してもキリがない
→当局からすれば最悪の想定
→もちろん日米協調介入を甘くは見ないが…
てなわけで、
来週は米CPIに最大注目💪🏾
そんな感じです
今回の米雇用統計では
NFPが予想+8万人に対して−2.3万人
さらに過去2カ月分も
合計10.3万人下方修正され、
明確に弱い結果となった
実際、発表直後のドル円は
158円台から156円後半まで下落
ここで追撃の
ドル売り介入をすれば、
前回の日米協調介入後の
155円近辺を割ることも
できたのではないか。
これだけ弱い雇用統計でも
財務省は動かなかった
155円を割らせるだけの力がないのか?
決してそうではないと
筋肉は捉えている
今回のポイントは、
日米当局が155円を
「割れない」のではなく、
現時点では
「あえて割りにいっていない」
という可能性があること
なぜか?
一時的に155円を割らせることと、
155円より下に定着させることは
まったく別だから。
介入によって155円を割れれば
次の節目は152円前後
しかし、
財政政策や日本の金融政策など
根本的な条件が変わらなければ、
そこを押し目と考える買いが入り、
再び戻される可能性が高い
155円を割れさせたのに
下で定着させられないなら
何の意味もない
当局にとって重要なのは、
「155円を割った」という
一瞬の結果ではない
できるだけ少ないコストで
ドル円のレンジを切り下げ、
介入の効果を長く残すこと
(=介入前の高値を長く更新させない)
もし先週の介入で
無理矢理152円まで
落としていたとしたら?
下落の燃料となる、
ドル円ロングポジションが
大部分焼かれて
純粋な成行ショートのみで
落とさなければならず
効率が悪くなる
※最新データでIMMの円売り越し幅は約1/4に。(介入の影響)
無理矢理になればなるほど
安値からの反発も大きくなる
つまり為替介入は
あまりやりすぎると
最後の方は意味が
なくなってしまう
我々、個人投資家目線だと
「どこまで落とすか」
作戦考える財務省目線だと
「どこで止めておくか」
同じ為替介入でも
全く視点が変わるんだわ
そして、
筋肉が最も重要だと考えているのが
155円を無理やり割らせると、
逆に市場へ分かりやすい買い場を
提供してしまうことになるという点
次の節目である、
152円まで下がったときに
市場参加者はどう考えるか。
「日米がこれだけ介入し、
前回の安値である155円を割って
152円まで下げたのは達成感あるな」
無理矢理下げれば、
下ヒゲも長くなる
無理矢理下げようと
すればするほど
そこから先はもう
どうやっても
下がらなくなる
152円という明確な下値を作れば
その水準を基準に損切りを置き、
再びドル買い・円売りポジションを
作りやすくなるよね
なので
無理矢理下げるよりも
当局にとって効果的なのは
次にどこで介入するのかを
分からなくしておくこと
158円で来るかもしれない
158円では来ず、160円かもしれない
この不透明感が残っているほど
ドル円を買う側はロットを落とし、
利確を早め、高値を追いかけにくくなる
介入の最大の武器は
投入できる資金の
大きさだけではない
次の実弾が
いつ・どこで
飛んでくるのか
分からない
これも、立派な『武器』
この視点で考えると、
当局が155円をあえて
割りにいかなかったことにも
戦略的な合理性が見えてくるんだわ
もちろん、介入だけで
持続的な円高を作ることはできない
円高を定着させるには
日銀が利上げできるのか、
日米金利差が本当に縮小するのか
という政策の裏付けが必要
それを1番よくわかってるのは
アメリカのベッセント財務長官
今月末に植田日銀総裁との会談をセット
その影響で9月日銀会合での
利下げ確率は67%まで上がってる
もし利上げやらないと
巻き戻しの円安で
大変なことになる
ここからのドル円は
大きく3つのシナリオが考えられる
①追加介入がなくても市場の力で155円を割る
米CPI・日銀がポイント
②155〜160円のレンジが続く
特に今回は日本単独ではなく、
米国も介入に加わったので
160円近辺までいくと
介入警戒で上値は重くなる
↓
肝心なのはこの間に
日銀の利上げを進めること
③ドル高圧力が再び強まり160円を突破
ファンダメンタルズから
円安のみならずドル高もくると
いくら介入してもキリがない
→当局からすれば最悪の想定
→もちろん日米協調介入を甘くは見ないが…
てなわけで、
来週は米CPIに最大注目💪🏾
そんな感じです

ユーちぇる社長
免責事項
これらの情報および投稿は、TradingViewが提供または承認する金融、投資、取引、またはその他の種類の助言もしくは推奨であることを意図したものではなく、またこれらに該当するものでもありません。詳細は利用規約をご覧ください。
ユーちぇる社長
免責事項
これらの情報および投稿は、TradingViewが提供または承認する金融、投資、取引、またはその他の種類の助言もしくは推奨であることを意図したものではなく、またこれらに該当するものでもありません。詳細は利用規約をご覧ください。