
どうも、トレードアイデアラボの猫飼いです。金が暴落しています。
「底無し」という言葉が頭をよぎるような下落ですが、私はここからさらに一直線に下落するとはまだ見ていません。
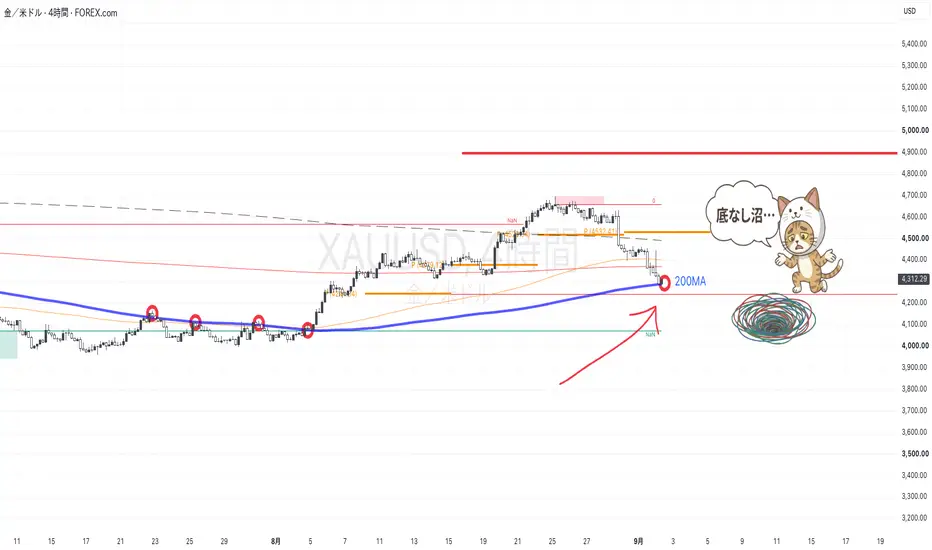
むしろ、4時間足のチャートを見る限り、そろそろ一度下落が止まってもおかしくないポイントまで来ています。
現在の金価格は4,300ドル前後。そして、チャート上で強く意識しているのが4時間足の200MAです。現在、この200MAは4,290ドル前後。
つまり、
金価格 4,306ドル前後
↓
4時間足200MA 約4,290ドル
と、ほぼ目の前まで迫っています。
過去に遡って見ると、この200MAは何度も価格を受け止めています。もちろん、移動平均線だから必ず反発するわけではありません。しかし、今回もここで買いが入るなら、「金の暴落はいったん止まった」というシグナルになります。逆に、4時間足で200MAを明確に割り込み、その後の戻りでも200MAを回復できないようなら、話は変わってきます。
ですから、私が現在もっとも注目しているのは、「金が下がるかどうか」ではなく、4時間足200MAで止まるかどうかです。
なぜ金はここまで売られているのか
私は今回の下落を、単純に「金の買われ過ぎの反動」だけでは見ていません。むしろ大きいのは、米国の長期金利です。
米30年国債利回りは5.3%近辺まで上昇しています。この金利上昇を考えるうえで無視できないのが、ウォーシュFRB議長のスタンスです。
ジャクソンホールでのウォーシュ議長の発言(8月28日)を受け、市場では9月の利上げ観測が大きく高まりました。ロイターによれば、利上げ確率は発言前の約3分の1から、およそ3分の2まで上昇しています。
これが金にとっては非常に厄介です。金は利息を生みません。米国債の利回りが低ければ「利息はもらえないけれど、金を持っておこう」という判断ができますが、米30年債で5%を超える利回りが見えてくると話が変わります。利息を生まない金を持つのか、それとも5%超の米国債を持つのか。この比較が始まります。
ベッセントさんのシナリオが、ウォーシュ議長によってひっくり返された😞
これまで市場には、「米国政府は何としても長期金利を下げたいのではないか」という期待がありました。その中心にいたのがベッセント財務長官です。
実際、米30年債利回りが5.34%まで上昇した8月19日、米財務省は10〜30年の長期国債について買い戻し額を従来の少なくとも20億ドルから40億ドルへ倍増させました。米政府にとって長期金利が5%を超えて上昇していくことは、政府自身の資金調達コストを押し上げるからです。
だから、ベッセント財務長官は長期金利を何とか抑えたい方向。ところが、ウォーシュFRB議長は「インフレを2%に戻すことがFRBの最優先事項」という姿勢を明確にし、必要なら利上げも辞さないスタンスを示しています。
財務省は長期金利を下げたい。一方でFRBはインフレが収まらないなら金利を上げることも考える。市場からすれば、これはなかなか厄介な綱引きです。実際、ベッセント財務長官による長期国債の買い戻し策も、長期金利の上昇圧力を完全には抑え込めていません。ロイターは9月1日時点で30年債利回りが5.2%近辺に戻っていると報じています。
米金利が上がると、なぜ金が売られるのか
ここはシンプルです。金は利息を生みません。だから米金利が上昇すると、金を保有する機会費用が上昇します。さらに米金利上昇によってドルが強くなれば、ドル建てで取引される金にはもう一つの逆風が吹きます。
今回も、米国債利回り上昇+ドル高+利上げ観測という三重苦になっています。ロイターも9月2日の金下落について、米国債利回り上昇とドル高によって金の魅力が低下していることを指摘しています。さらに中東情勢による原油価格上昇がインフレ懸念を強め、利上げ観測を押し上げています。
そして金は、ついに200日移動平均線も割り込む水準まで下落しました。
ただし、「金の長期トレンド終了」とは考えていない
金が下がっているからといって、「金はもう終わった」と判断するのは早いと思っています。なぜなら今回の下落には、かなり明確な理由(米長期金利の急上昇)があるからです。逆に言えば、米長期金利の上昇が止まれば、金にも反発する余地があります。だからこそ、現在の4時間足200MAを重要視しています。
もう一つ見ているのがGold Lease Rate
最近、Gold Lease Rate(ゴールド・リースレート)、つまり「金そのものを借りるコスト」を追っています。もし今回の金暴落が「世界的に金そのものが足りなくなっている」ことによって起きているのであれば、金を借りるコストにも異変が出てくるはずです。
ところが、上海黄金交易所(SGE)の最新データを見ると、8月24〜28日のGold Lease Reference Rateは、6か月物0.20%、1年物約0.27%です。これは異常な高水準ではありません。2023〜2024年には、SGEの6か月物や1年物が1%前後まで上昇した局面もありました。
米30年債利回り5.3%前後に対して、Gold Lease Rateは0.2〜0.3%程度。少なくとも現時点では、「金そのものが足りないから暴落している」というより、「金を保有する金融的な魅力が低下している」と考えたほうが自然です。
今後見るポイント
- 4時間足200MA:ここで止まるのか、それとも明確に割るのか
- 200MAを割った場合の戻り:一度割った後に、200MAが今度は上値抵抗になるのか
- 米30年債利回り:5.3%近辺で止まるのか、5.5%さらにその上を目指すのか
- Gold Lease Rate:金価格が下落しているにもかかわらず、Lease Rateが急上昇するのか
「底無し」ではなく、「最後の防衛線」
現在のチャートだけを見るなら、私は「金は底無しだ」とはまだ考えていません。むしろ、4時間足200MAという、かなり分かりやすい防衛線まで来たと見ています。ここで反発すれば、「米長期金利上昇による一時的な金利ショック」という見方が強くなります。反対に200MAを明確に割り、その後も戻せないなら、次の下値を探す展開です。
そして、その判断をするうえで重要なのが、金価格だけを見ないことです。Gold×米30年債利回り×ドル×Gold Lease Rate。この4つを同時に見ています。
今回の金暴落は、金市場だけの話ではありません。米国の長期金利をめぐる、財務省とFRB、そして債券市場の綱引き。その余波を、金がまともに受けている。そんな相場に見えています。
そして今は、まず目の前の4時間足200MA。ここを守れるか。私はそこを見ています。
※本コラムは投資助言ではありません。金融商品の取引には元本割れのリスクがあります。
#Gold #XAUUSD #金相場 #米長期金利 #FRB
「底無し」という言葉が頭をよぎるような下落ですが、私はここからさらに一直線に下落するとはまだ見ていません。
むしろ、4時間足のチャートを見る限り、そろそろ一度下落が止まってもおかしくないポイントまで来ています。
現在の金価格は4,300ドル前後。そして、チャート上で強く意識しているのが4時間足の200MAです。現在、この200MAは4,290ドル前後。
つまり、
金価格 4,306ドル前後
↓
4時間足200MA 約4,290ドル
と、ほぼ目の前まで迫っています。
過去に遡って見ると、この200MAは何度も価格を受け止めています。もちろん、移動平均線だから必ず反発するわけではありません。しかし、今回もここで買いが入るなら、「金の暴落はいったん止まった」というシグナルになります。逆に、4時間足で200MAを明確に割り込み、その後の戻りでも200MAを回復できないようなら、話は変わってきます。
ですから、私が現在もっとも注目しているのは、「金が下がるかどうか」ではなく、4時間足200MAで止まるかどうかです。
なぜ金はここまで売られているのか
私は今回の下落を、単純に「金の買われ過ぎの反動」だけでは見ていません。むしろ大きいのは、米国の長期金利です。
米30年国債利回りは5.3%近辺まで上昇しています。この金利上昇を考えるうえで無視できないのが、ウォーシュFRB議長のスタンスです。
ジャクソンホールでのウォーシュ議長の発言(8月28日)を受け、市場では9月の利上げ観測が大きく高まりました。ロイターによれば、利上げ確率は発言前の約3分の1から、およそ3分の2まで上昇しています。
これが金にとっては非常に厄介です。金は利息を生みません。米国債の利回りが低ければ「利息はもらえないけれど、金を持っておこう」という判断ができますが、米30年債で5%を超える利回りが見えてくると話が変わります。利息を生まない金を持つのか、それとも5%超の米国債を持つのか。この比較が始まります。
ベッセントさんのシナリオが、ウォーシュ議長によってひっくり返された😞
これまで市場には、「米国政府は何としても長期金利を下げたいのではないか」という期待がありました。その中心にいたのがベッセント財務長官です。
実際、米30年債利回りが5.34%まで上昇した8月19日、米財務省は10〜30年の長期国債について買い戻し額を従来の少なくとも20億ドルから40億ドルへ倍増させました。米政府にとって長期金利が5%を超えて上昇していくことは、政府自身の資金調達コストを押し上げるからです。
だから、ベッセント財務長官は長期金利を何とか抑えたい方向。ところが、ウォーシュFRB議長は「インフレを2%に戻すことがFRBの最優先事項」という姿勢を明確にし、必要なら利上げも辞さないスタンスを示しています。
財務省は長期金利を下げたい。一方でFRBはインフレが収まらないなら金利を上げることも考える。市場からすれば、これはなかなか厄介な綱引きです。実際、ベッセント財務長官による長期国債の買い戻し策も、長期金利の上昇圧力を完全には抑え込めていません。ロイターは9月1日時点で30年債利回りが5.2%近辺に戻っていると報じています。
米金利が上がると、なぜ金が売られるのか
ここはシンプルです。金は利息を生みません。だから米金利が上昇すると、金を保有する機会費用が上昇します。さらに米金利上昇によってドルが強くなれば、ドル建てで取引される金にはもう一つの逆風が吹きます。
今回も、米国債利回り上昇+ドル高+利上げ観測という三重苦になっています。ロイターも9月2日の金下落について、米国債利回り上昇とドル高によって金の魅力が低下していることを指摘しています。さらに中東情勢による原油価格上昇がインフレ懸念を強め、利上げ観測を押し上げています。
そして金は、ついに200日移動平均線も割り込む水準まで下落しました。
ただし、「金の長期トレンド終了」とは考えていない
金が下がっているからといって、「金はもう終わった」と判断するのは早いと思っています。なぜなら今回の下落には、かなり明確な理由(米長期金利の急上昇)があるからです。逆に言えば、米長期金利の上昇が止まれば、金にも反発する余地があります。だからこそ、現在の4時間足200MAを重要視しています。
もう一つ見ているのがGold Lease Rate
最近、Gold Lease Rate(ゴールド・リースレート)、つまり「金そのものを借りるコスト」を追っています。もし今回の金暴落が「世界的に金そのものが足りなくなっている」ことによって起きているのであれば、金を借りるコストにも異変が出てくるはずです。
ところが、上海黄金交易所(SGE)の最新データを見ると、8月24〜28日のGold Lease Reference Rateは、6か月物0.20%、1年物約0.27%です。これは異常な高水準ではありません。2023〜2024年には、SGEの6か月物や1年物が1%前後まで上昇した局面もありました。
米30年債利回り5.3%前後に対して、Gold Lease Rateは0.2〜0.3%程度。少なくとも現時点では、「金そのものが足りないから暴落している」というより、「金を保有する金融的な魅力が低下している」と考えたほうが自然です。
今後見るポイント
- 4時間足200MA:ここで止まるのか、それとも明確に割るのか
- 200MAを割った場合の戻り:一度割った後に、200MAが今度は上値抵抗になるのか
- 米30年債利回り:5.3%近辺で止まるのか、5.5%さらにその上を目指すのか
- Gold Lease Rate:金価格が下落しているにもかかわらず、Lease Rateが急上昇するのか
「底無し」ではなく、「最後の防衛線」
現在のチャートだけを見るなら、私は「金は底無しだ」とはまだ考えていません。むしろ、4時間足200MAという、かなり分かりやすい防衛線まで来たと見ています。ここで反発すれば、「米長期金利上昇による一時的な金利ショック」という見方が強くなります。反対に200MAを明確に割り、その後も戻せないなら、次の下値を探す展開です。
そして、その判断をするうえで重要なのが、金価格だけを見ないことです。Gold×米30年債利回り×ドル×Gold Lease Rate。この4つを同時に見ています。
今回の金暴落は、金市場だけの話ではありません。米国の長期金利をめぐる、財務省とFRB、そして債券市場の綱引き。その余波を、金がまともに受けている。そんな相場に見えています。
そして今は、まず目の前の4時間足200MA。ここを守れるか。私はそこを見ています。
※本コラムは投資助言ではありません。金融商品の取引には元本割れのリスクがあります。
#Gold #XAUUSD #金相場 #米長期金利 #FRB
ノート
FXの人気も低迷している中、あまりにもレベルの低い情報発信者が多いため、
そろそろトレードを「教える資格」というものを設立しようかなって思ってます😊
ノート
お伝えしたとおり、金は反転上昇していきましたね🤭
ノート
金(ゴールド)専用のプロンプトを使用した細かなデイトレードが続きます。

AIトレード専門家・猫飼い(FX_Shokunin)|FXノウハウサイト「Tribe FX」運営。
AIを活用した実践的なトレード手法と検証データを専門的に発信しています。テクノロジーで成果を最大化する投資戦略を学びたい方は、ぜひ公式ブログをご覧ください。
AIを活用した実践的なトレード手法と検証データを専門的に発信しています。テクノロジーで成果を最大化する投資戦略を学びたい方は、ぜひ公式ブログをご覧ください。
関連の投稿
免責事項
これらの情報および投稿は、TradingViewが提供または承認する金融、投資、取引、またはその他の種類の助言もしくは推奨であることを意図したものではなく、またこれらに該当するものでもありません。詳細は利用規約をご覧ください。
AIトレード専門家・猫飼い(FX_Shokunin)|FXノウハウサイト「Tribe FX」運営。
AIを活用した実践的なトレード手法と検証データを専門的に発信しています。テクノロジーで成果を最大化する投資戦略を学びたい方は、ぜひ公式ブログをご覧ください。
AIを活用した実践的なトレード手法と検証データを専門的に発信しています。テクノロジーで成果を最大化する投資戦略を学びたい方は、ぜひ公式ブログをご覧ください。
関連の投稿
免責事項
これらの情報および投稿は、TradingViewが提供または承認する金融、投資、取引、またはその他の種類の助言もしくは推奨であることを意図したものではなく、またこれらに該当するものでもありません。詳細は利用規約をご覧ください。