ウォール街が93ドルと評価する30ドルの株?Viking Therapeutics(VKTX)は2026年、劇的な岐路に立たされています。同社は臨床段階のバイオ医薬品企業であり、株価は30ドル近辺で取引されていますが、アナリストは92.72ドルの適正価格を提示しており、これは驚異的な67.6%の過小評価を意味します。同社は2026年第1四半期に1億5,830万ドルの純損失を計上しましたが、その大部分は1億5,020万ドルに上る研究開発(R&D)費によるものです。これは、肥満および2型糖尿病をターゲットとする主要パイプライン「VK2735」の重要な第3相VANQUISH試験を積極的に推進しているためです。製品収益はゼロであるにもかかわらず、Vikingは6億300万ドルの現金を保有しており、経営陣は2028年まで事業を継続するのに十分であると予測しています。ウォール街のアナリスト18人中17人が同株を「買い」と評価し、12ヶ月のコンセンサス目標株価を95.50ドルとしていることから、空売り筋が21%のショートポジションを維持している状況下でも機関投資家の確信は極めて強く、同株をめぐる意見の二極化が浮き彫りになっています。
Vikingが追う科学的および商業的な機会は莫大です。2025年に82億1,000万ドルと評価された世界のGLP-1肥満市場は、23.28%の年平均成長率(CAGR)で成長し、2035年までに665億7,000万ドルに達すると予測されています。GIP/GLP-1受容体のデュアルアゴニストであるVK2735は、第2相試験で平均体重を最大14.7%減少させる結果を示し、治療を受けた患者の93%が少なくとも5%の体重減少を達成しました。これはイーライリリー(Eli Lilly)のチルゼパチドが打ち立てた最高水準のベンチマークに匹敵する結果です。戦略的におそらく最も重要なのは、Vikingの経口錠剤製剤です。これは第2相試験で13週間にわたり12.2%の体重減少を示し、2026年第4四半期に第3相試験を開始する予定です。効果的な経口GLP-1療法は、患者の服薬遵守や消費者直販の遠隔医療チャネルにおいてゲームチェンジャーとなるでしょう。
しかし、商業化への道には深刻な構造的リスクが潜んでいます。医薬品輸入に対する100%の関税や、中国のサプライチェーンを遮断するBIOSECURE法など、地政学的な貿易戦争は、GLP-1製造に不可欠な有効成分のパイプラインを脅かしています。臨床研究機関を標的としたサイバーセキュリティの脅威は劇的に激化しており、2026年初頭だけでも、破壊的なデータ消去攻撃や大規模なランサムウェア事件により数百万件の医療記録が危険にさらされました。ノボノルディスク(Novo Nordisk)やイーライリリーの開発パイプラインも進展を続けており、そこからの競争圧力により、Vikingが獲得できる市場の猶予が狭まる可能性があります。
究極のところ、Viking Therapeuticsは、世界で最も急速に成長している製薬分野において極めて高く検証された医薬品パイプラインを持つ一方で、2027年のデータ発表に向けて現金を燃焼させている収益ゼロの企業の脆弱性を内包する、確信度の高いバイナリー(二者択一)の賭けとして理解するのが最適です。アムジェン(Amgen)やイーライリリーの経歴を持つ最高商業責任者(CCO)の任命は、同社が商業化の立ち上げ、または買収に向けて積極的に準備を進めていることを示しています。ファイザー(Pfizer)やアッヴィ(AbbVie)といった業界の巨人が肥満市場への参入を必死に求めていることを考慮すると、買収がより可能性の高い出口戦略と言えます。Vikingが次のブロックバスター薬となるか、大手製薬会社に吸収されるかにかかわらず、肥満治療の状況を再構築する上での同社の役割は確実なものと思われます。
Fda
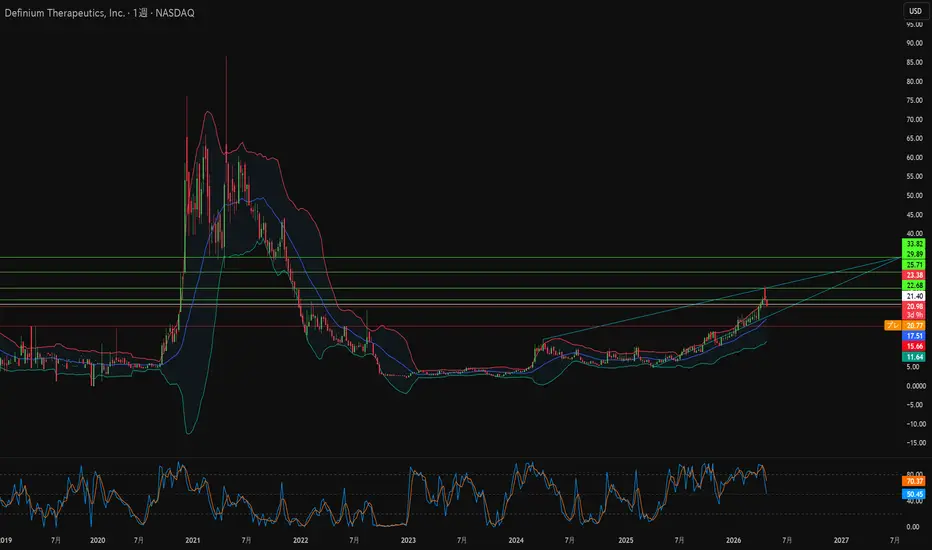
忘れられた分子がメンタルヘルス危機を解決するか?2026年1月にMind Medicineからブランド名を変更したDefinium Therapeutics(DFTX)は、世代規模の満たされていないニーズを標的とした、最適化されたリゼルグ酸(lysergide)製剤のパイプラインを基盤として、サイケデリック支援精神医学における主要な臨床段階の企業として台頭しています。同社の主要資産であるDT120 ODTは、Zydis速溶性技術を用いて開発された医療用グレードの口腔内崩壊リゼルグ酸酒石酸塩錠であり、忍容性を向上させ、従来のサイケデリック投与における物流上の負担を排除します。その科学的根拠はセロトニン-2A受容体作動作用にあり、これにより大うつ病性障害(MDD)、全般性不安障害(GAD)、およびPTSDの根底にある固定化された神経パターンを破壊すると推測される、一過性かつ深刻な神経可塑性の変化が生じます。EMERGE、ASCEND、VOYAGE、PANORAMAの4つの極めて重要な第3相試験が同時進行しており、2026年末までに3つのトップライン結果が発表される予定で、それぞれが同社の評価額を左右する二元的な触媒となります。
1バレル118ドルを超える原油価格、FRBの高金利、バイオテクノロジーの資金調達環境の広範な凍結など、厳しいマクロ経済の背景にもかかわらず、Definiumは並外れた財務的レジリエンスを保ったまま2026年を迎えました。同社は2025年後半に2億5,900万ドルの株式資金調達を実施し、現金および投資総額が4億1,160万ドルに達したと報告しており、2028年までの資金繰りを確保することで、小規模な同業他社を苦しめる資本制約から同社を切り離しています。規制面では、サイケデリック薬の開発を加速させる2026年4月のホワイトハウスの大統領令が、この分野に対する歴史的な連邦政府の承認をもたらし、政府機関間の連携、優先審査経路、およびFDA承認後の迅速なDEAスケジュール変更を義務付けました。この政治的な追い風とDefiniumの厳格な臨床インフラが相まって、同社は前例のない政策開放の最大の恩恵を受ける立場にあります。
商業的には、Definiumはケアシステムを全面的に見直すのではなく、既存の介入的精神医学インフラに適合するようにDT120を設計しています。義務付けられた心理療法セッションを排除することで、経営陣は1回の治療につき5〜8時間の合理化された監督下での投薬枠を目標としており、これはメディケア、メディケイド、および民間保険において85%を超える承認率ですでに受け入れられているSpravato(エスケタミン)の償還枠組みを綿密にモデル化しています。患者1人当たりの年間予想治療費28,000~70,000ドルと、アナリストのコンセンサスによる2029年までの2億690万ドルの収益予測は、商業的機会の規模を物語っていますが、強気と弱気の収益予測の間の大きな乖離は、後期臨床リスクの二元的な性質を反映しています。さらに、2040年代前半から半ばに及ぶ強固な知的財産の堀がこれに重なり、承認後5年間の規制上の独占権によって補完されるため、第3相プログラムが成功した場合、Definiumはジェネリック医薬品の競争に対する強力な防壁を得ることになります。
医療大手は成長ストーリーに変身できるか?メドトロニックは2026年に向けて大きな勢いを見せており、株価の23%上昇は投機的な熱狂ではなくファンダメンタルズの改善を反映している。同社は2026年度第2四半期に約90億ドルの売上高(前年比6.6%増)を達成、調整後1株利益は8%増の1.36ドルとなり、社内予想・アナリスト予想をいずれも上回った。特に心血管部門は10.8%増の約34億ドルと、過去10年余り(パンデミック期を除く)で最も強い成長を示し、コア事業の持続的な加速を示唆している。
パルスフィールドアブレーション(PFA)技術が変革的な成長ドライバーとして浮上、PulseSelectシステムはFDAから心房細動治療向け初のPFAプラットフォームとして承認を取得。第2四半期の心臓アブレーションソリューション売上は71%増(米国では128%増)と爆発的に伸長した。心臓領域以外では、Hugoロボット支援手術システムが未成熟な手術ロボット市場への戦略的進出であり、泌尿器科試験で98.5%の成功率を記録後、FDA申請を提出した。これらの技術進化により、神経調節、腎デナベーション、糖尿病管理など複数の高成長分野にポジションを確立している。
投資視点では、メドトロニックは品質・配当・成長可能性の魅力的な組み合わせを提供する。48年連続増配(配当貴族)で現在利回りは低3%台とS&P500平均を上回りつつ、研究開発・戦略的M&A資金も確保。経営陣は実行力を改善し、ガイダンスを繰り返し上方修正、資本配分もバランスが取れている。ロボット実行、糖尿病戦略、支払者交渉にリスクは残るが、長期投資家にとって防御的成長+キャッシュフロー拡大+高齢化・低侵襲手術トレンドへのエクスポージャーという基本テーシスは健在だ。
進歩はいつ後退するのか?UniQure N.V.は、2025年11月にハンチントン病遺伝子療法AMT-130に対するFDAの予想外の逆転を受け、株価が75%も壊滅的に急落した。画期的治療薬指定と再生医療先進療法指定を受けていたにもかかわらず、同社はpre-BLAミーティングで、Enroll-HD自然史データベースからの外部コントロールに依存したI/II相データをFDAが承認に不十分とみなすことを知らされた。これは以前の規制ガイダンスに矛盾し、UniQureは2026年第1四半期の予定提案件折を余儀なくされ、即座に数十億ドルの時価総額を破壊し、短期収益予測を無効化した。
この規制逆転は、FDAの生物製剤評価研究センター(CBER)内のより広範な不安定性を反映しており、指導部の交代と哲学的シフトが遺伝子療法セクター全体にシステム的不確実性を生み出している。新CBER指導部、特にディレクターのVinay Prasadは、代理エンドポイントや外部コントロールに依存する加速経路よりも伝統的な証拠基準を好む。この政策の硬化は、バイオテクノロジー企業が以前の規制保証に基づいて追求した開発戦略を無効化し、画期的指定が革新的な試験デザインの受け入れを保証しなくなったことを示している。
財務的影響はUniQureの即時評価崩壊を超えて及ぶ。規制遅延の1年ごとに特許独占権が侵食される。AMT-130の特許は2035年に失効し、純現在価値を直接破壊する。分析によると、3年間の遅延は希少疾患療法の33-66%を非収益的にする可能性があり、UniQureは今、負の利益率と減少収益で運営しながら高額なランダム化比較試験の資金調達に直面している。同社の唯一の実行可能なヘッジは、規制哲学がより寛容である可能性のある欧州規制当局(EMA)または英国MHRAを通じた承認追求である。
このケースは遺伝子療法セクター全体に対する重要な警告として機能する:加速承認経路は縮小しており、外部コントロールを使用した単腕試験は厳格な精査に直面し、以前の規制合意の信頼性は低下している。投資家は今、バイオテク評価に大幅に高い規制リスクプレミアムを織り込まなければならない。特に単一資産と新規試験方法論に依存する企業に対して。UniQureの経験は、バイオテクノロジー投資において、科学的イノベーションだけでなく規制の予測可能性が商業的実行可能性を決定することを確認する。
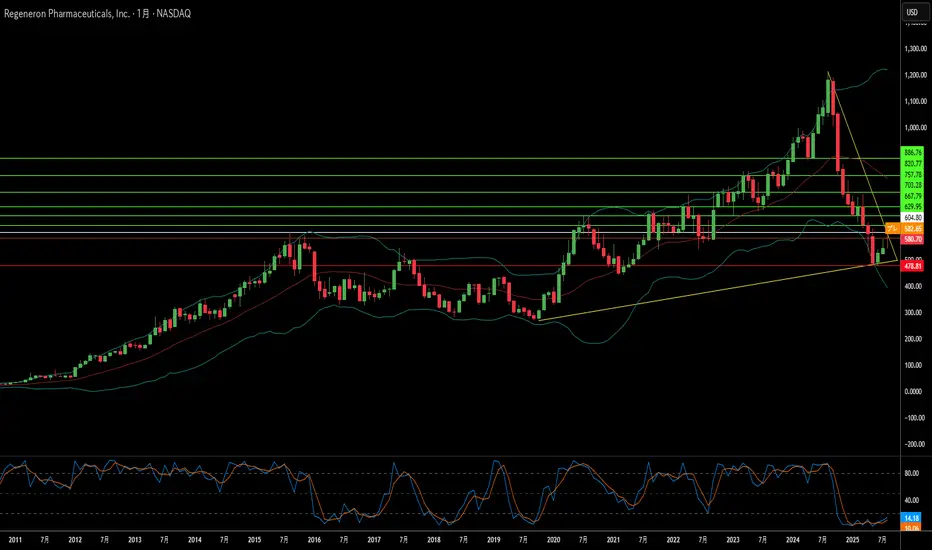
イノベーションは製造の混乱を生き残れるか?リジェネロン・ファーマシューティカルズ(Regeneron Pharmaceuticals)は、現代バイオテクノロジーの逆説を体現する興味深い岐路に立っています。すなわち、卓越した科学的成果でありながら、運営上の脆弱性に影を落としています。同社はブロックバスター依存型企業から脱却し、2つの主要エンジンにより推進される多角的なバイオ医薬品大手へと変貌を遂げました。Dupixent は著しい成長を続け、2025年第2四半期に22%増、売上高43.4億ドルに到達しました。同時に、従来のEyleaから優れたEylea HDへの戦略的移行は、表面的な収益減少にもかかわらず、先見的な市場ポジショニングを示しています。
同社のイノベーション・エンジンは積極的な研究開発戦略を支え、売上高の36.1%を発見・開発に投資しています。これは業界平均のほぼ2倍です。このアプローチは具体的な成果を生み、Lynozyfic のFDA承認によりリジェネロンは血液がん領域で初の突破口を開きました。多発性骨髄腫において70%という競争力のある反応率を達成しました。特許取得済みの VelociSuite 技術プラットフォーム、特に VelocImmune と Veloci-Bi は、競合他社が容易に模倣できない持続的な競争優位を構築し、完全ヒト抗体および差別化された二重特異的治療薬を一貫して生み出すことを可能にしています。
しかし、リジェネロンの科学的成果は、第三者製造への依存によってますます脅かされています。欧州での強力な承認と説得力ある臨床データにもかかわらず、FDAがodronextamabを2度拒否したのは、科学的欠陥ではなく外部施設での製造問題が原因です。同じ外部委託のボトルネックにより、重要な Eylea HD 改良も遅れ、競合他社が市場シェアを獲得する可能性があります。
より広い戦略的環境は、製造問題を超える機会とリスクを提示しています。Amgen や Samsung Bioepis との知財訴訟での勝利は効果的な法的防御を示していますが、提案されている200%の医薬品関税や、27の製薬会社に影響した Cencora 事件のような業界全体のサイバーセキュリティ侵害は、重大なシステム的脆弱性を浮き彫りにしています。リジェネロンの基本的な強み――技術プラットフォーム、がんから希少疾患まで多様なパイプライン、そしてブレークスルー治療薬を商業化する実績――は、長期的な成功への道を拓いています。ただし、科学的成果を脱線させかねない運営依存を解決することが前提となります。
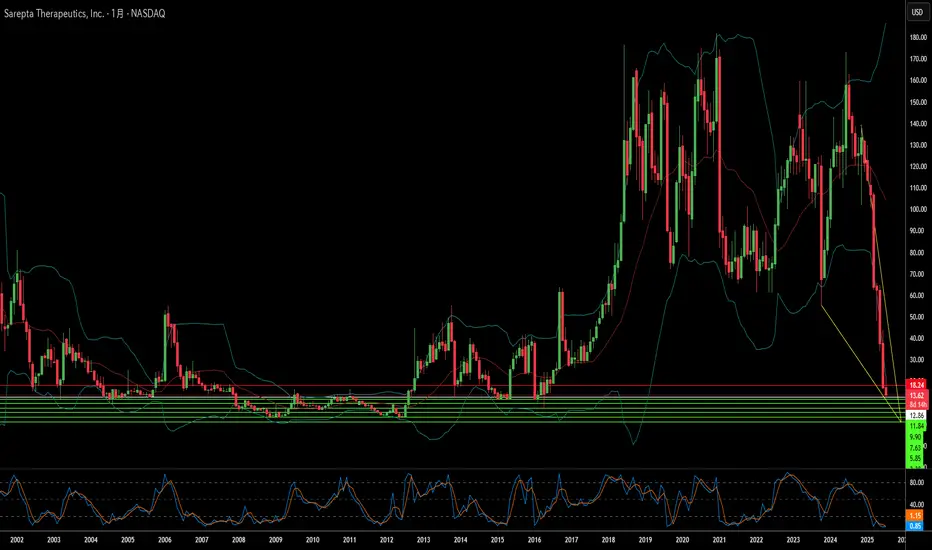
Sareptaの急落:課題の交差点か?Sarepta Therapeutics(SRPT)は、深刻な市場の逆風に直面しています。株価は大幅に下落しており、これは複数の相互に関連する要因によるものです。主力の遺伝子治療薬ELEVIDYSがその中心にあります。同様の遺伝子治療技術に関連する患者死亡例が、安全性への懸念を引き起こしました。FDAはELEVIDYSの出荷を自主的に一時停止するよう要請しました。これは、肝障害に関する「ブラックボックス警告」に続く措置です。さらに、ELEVIDYSの確認試験であるEMBARK試験も主要評価項目を達成できませんでした。これらの臨床的および規制上の問題は、投資家の信頼を大きく損なっています。
個別の薬剤の問題に加え、広範な業界動向もSareptaに影響を与えています。金利上昇などのマクロ経済的要因は、バイオテクノロジー企業の評価を圧迫しています。地政学的緊張はグローバルなサプライチェーンを混乱させ、国際的な科学協力を阻害しています。知的財産を巡る環境は複雑化しており、特許紛争や特許の失効が収益源を脅かしています。さらに、製薬企業にとってサイバーセキュリティの脅威も深刻です。データ漏洩により、機密性の高い研究データや患者情報が危険にさらされる可能性があります。
規制環境も変化しています。FDAは遺伝子治療に対し、より厳格な確認データを要求しており、迅速承認の不確実性が増しています。インフレ削減法などの政府政策は、医薬品価格の抑制を目的としており、将来の収益見通しを圧迫する可能性があります。SareptaのAAV技術への依存には固有のリスクが伴います。次世代のゲノム編集技術が、現在の製品パイプラインを陳腐化させる可能性もあります。これらの要因が重なり合い、Sareptaにとって悪影響を増幅させています。
Sareptaの回復には、戦略的な対応が不可欠です。ELEVIDYSの完全なFDA承認の取得が最優先事項です。適応症の拡大と商業的ポテンシャルの最大化が鍵となります。単一の資産への依存を減らすためのパイプライン多様化は、リスク軽減に繋がります。厳格なコスト管理は、現在の経済環境下で不可欠です。また、提携を通じて資金的・専門的支援を得ることも有効です。Sareptaの今後の道のりは、遺伝子治療分野の成熟度を測る重要な指標となるでしょう。