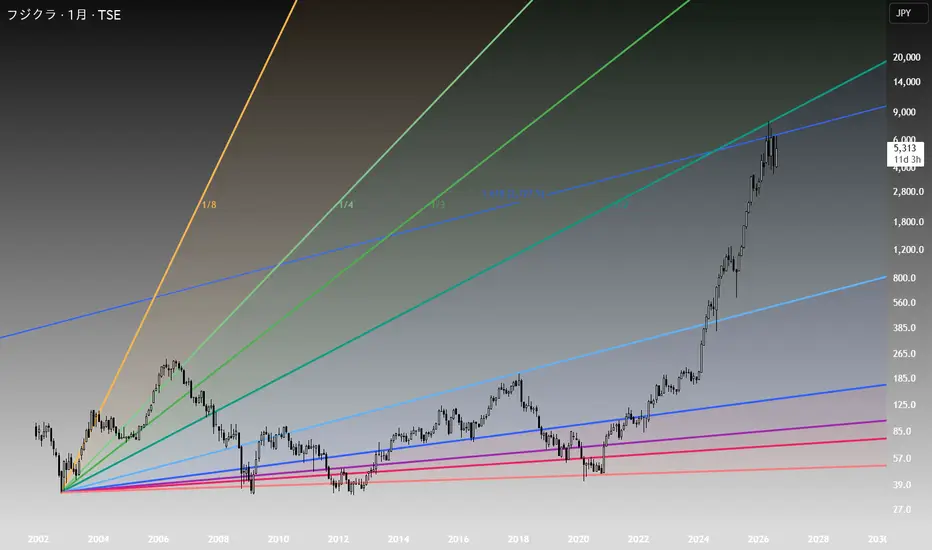
フジクラ 5803 1月 環境認識マクロ×財務×月足から見る現実
世間はNVIDIAだクラウドだと騒いでいますが、どれだけAIが進化しても、電力とデータを運ぶ物理の極太ケーブルがなければデータセンターはただの巨大な暖房器具です。
今回は、
グローバル・マクロ
財務諸表の深層
月足チャートテクニカル
をクロス分析し、今の株価が置かれている本当の位置付けを説明します。
1. マクロ&ファンダメンタルズ分析:完璧すぎる業績とグローバル実需
まずファンダメンタルズですが、結論から言えばインフラ製造業の歴史的最高傑作と言って過言ではありません。
ハイパースケーラーのCAPEXサイクルとの同期
現在、米国のメガテックによるAIデータセンター向け設備投資は年間数千億ドル規模に達しており、電力網の刷新および光関連部材への需要は極めて強固です。コモディティ市場においてもリチウムや銀、ベースメタル等の素材価格が先行してモメンタムを強めており、単なる思惑買いではなくマクロの実需主導であることが裏付けられています。
圧倒的な収益性とキャッシュフロー創出力
直近の財務諸表を見ると、売上高は1.18兆円、営業利益は前期比+39.25%の1,887億円、純利益は+72.47%の1,571億円と爆発的な拡大を記録。製造業としては驚異的な営業利益率(15.96%)、ROE(32.48%)、ROIC(28.03%)を達成しています。
営業キャッシュフローは1,329億円、フリーキャッシュフローも938億円と極めて潤沢で、1株当たり配当も前年の16.67円から37.50円へ大幅増配。財務の健全性と資本効率は文句のつけようがありません。
2. バリュエーション&テクニカル分析:マルチプルの限界と月足の壁
…と、ここまでは誰もが買いを確信する完璧なストーリーです。
しかし、プロの市場参加者が注視すべきは
「その完璧なストーリーが、すでにどれだけ価格に織り込まれているか」です。
マルチプル・エクスパンションの臨界点
現在の株価水準におけるバリュエーションは、PERが47.37倍、PBRが16.06倍、EV/EBITDA倍率も36.83倍に達しています。重厚長大セクターの電線株が、高成長テック企業並みのマルチプルまで買われている状態であり、中長期の成長余地はほぼ完璧に前倒しでプライシングされています。
月足対数チャネル上限でのリジェクション
マクロの月足対数スケールで市場構造を俯瞰すると、現在の価格帯(5,200円〜6,000円水準)は過去数年間にわたるフィボナッチチャネルの1.618ラインとギャンラインに接触しています。
このチャネル上限に到達した途端、強烈な上値抵抗を受け、月足レベルで上ヒゲを伴うリジェクションを形成し始めています。
3. 結論:スマートマネーの出口にされるな
相場の世界では、大衆向けニュースが出揃った局面こそが、大口投資家にとって最大の利確チャンスになります。
大口は、マクロチャネル上限という極めて強烈なレジスタンスと過熱したバリュエーションを背景に、遅れて飛びついてくる個人投資家の買い注文を売り抜けの流動性として静かに利用している可能性が極めて高い地合いです。
投資判断のまとめ:
ファンダメンタルズ: 超絶好調=買い
バリュエーション: 歴史的割高水準=見送り
テクニカル: チャネル・ギャンラインからの反落の可能性=見送り
結論:見送り
AIインフラというテーマ自体は本物ですが、今はレバレッジをかけて高値ブレイクに飛びつく局面ではありません。大口による売り抜けとマクロな価格調整が完了し、月足ストラクチャーが再び安定するまで、どっしりと現物で押し目を待つのが賢明な立ち回りと言えるでしょう。
免責事項:
本稿は個人の主観や客観的チャート分析に基づくひとつのシナリオであり、特定の投資行動を勧誘・推奨するものではありません。
分析の結果を投稿する事が目的となっております。
投資判断は自己責任にて実行してください。