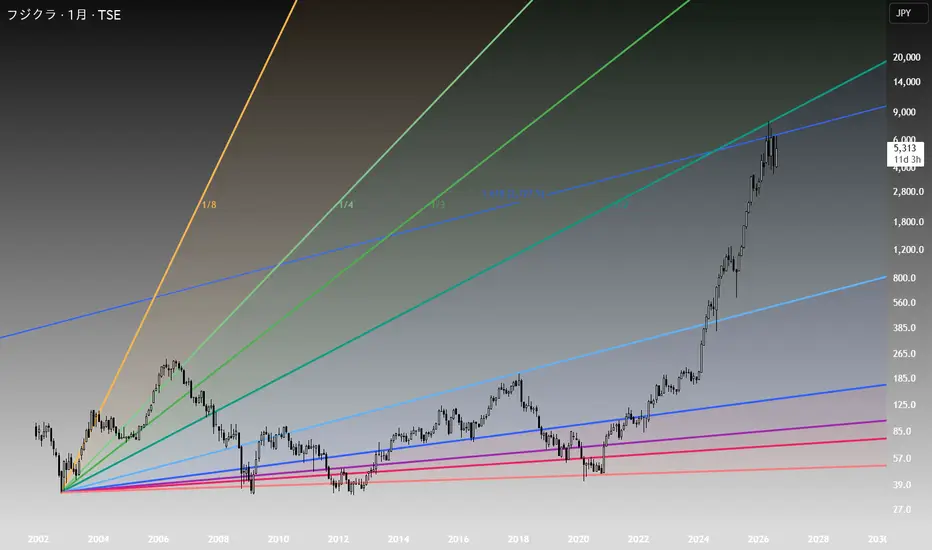
フジクラ 5803 1月 環境認識マクロ×財務×月足から見る現実
世間はNVIDIAだクラウドだと騒いでいますが、どれだけAIが進化しても、電力とデータを運ぶ物理の極太ケーブルがなければデータセンターはただの巨大な暖房器具です。
今回は、
グローバル・マクロ
財務諸表の深層
月足チャートテクニカル
をクロス分析し、今の株価が置かれている本当の位置付けを説明します。
1. マクロ&ファンダメンタルズ分析:完璧すぎる業績とグローバル実需
まずファンダメンタルズですが、結論から言えばインフラ製造業の歴史的最高傑作と言って過言ではありません。
ハイパースケーラーのCAPEXサイクルとの同期
現在、米国のメガテックによるAIデータセンター向け設備投資は年間数千億ドル規模に達しており、電力網の刷新および光関連部材への需要は極めて強固です。コモディティ市場においてもリチウムや銀、ベースメタル等の素材価格が先行してモメンタムを強めており、単なる思惑買いではなくマクロの実需主導であることが裏付けられています。
圧倒的な収益性とキャッシュフロー創出力
直近の財務諸表を見ると、売上高は1.18兆円、営業利益は前期比+39.25%の1,887億円、純利益は+72.47%の1,571億円と爆発的な拡大を記録。製造業としては驚異的な営業利益率(15.96%)、ROE(32.48%)、ROIC(28.03%)を達成しています。
営業キャッシュフローは1,329億円、フリーキャッシュフローも938億円と極めて潤沢で、1株当たり配当も前年の16.67円から37.50円へ大幅増配。財務の健全性と資本効率は文句のつけようがありません。
2. バリュエーション&テクニカル分析:マルチプルの限界と月足の壁
…と、ここまでは誰もが買いを確信する完璧なストーリーです。
しかし、プロの市場参加者が注視すべきは
「その完璧なストーリーが、すでにどれだけ価格に織り込まれているか」です。
マルチプル・エクスパンションの臨界点
現在の株価水準におけるバリュエーションは、PERが47.37倍、PBRが16.06倍、EV/EBITDA倍率も36.83倍に達しています。重厚長大セクターの電線株が、高成長テック企業並みのマルチプルまで買われている状態であり、中長期の成長余地はほぼ完璧に前倒しでプライシングされています。
月足対数チャネル上限でのリジェクション
マクロの月足対数スケールで市場構造を俯瞰すると、現在の価格帯(5,200円〜6,000円水準)は過去数年間にわたるフィボナッチチャネルの1.618ラインとギャンラインに接触しています。
このチャネル上限に到達した途端、強烈な上値抵抗を受け、月足レベルで上ヒゲを伴うリジェクションを形成し始めています。
3. 結論:スマートマネーの出口にされるな
相場の世界では、大衆向けニュースが出揃った局面こそが、大口投資家にとって最大の利確チャンスになります。
大口は、マクロチャネル上限という極めて強烈なレジスタンスと過熱したバリュエーションを背景に、遅れて飛びついてくる個人投資家の買い注文を売り抜けの流動性として静かに利用している可能性が極めて高い地合いです。
投資判断のまとめ:
ファンダメンタルズ: 超絶好調=買い
バリュエーション: 歴史的割高水準=見送り
テクニカル: チャネル・ギャンラインからの反落の可能性=見送り
結論:見送り
AIインフラというテーマ自体は本物ですが、今はレバレッジをかけて高値ブレイクに飛びつく局面ではありません。大口による売り抜けとマクロな価格調整が完了し、月足ストラクチャーが再び安定するまで、どっしりと現物で押し目を待つのが賢明な立ち回りと言えるでしょう。
免責事項:
本稿は個人の主観や客観的チャート分析に基づくひとつのシナリオであり、特定の投資行動を勧誘・推奨するものではありません。
分析の結果を投稿する事が目的となっております。
投資判断は自己責任にて実行してください。
マクロ経済学
ウォール街が見落とした、IonQがSkyWaterに見出す価値とは?IonQはSkyWater Technology(SKYT)を18億ドルで買収することに合意し、唯一の垂直統合型フルスタック量子プラットフォーム企業を誕生させた。その戦略的ロジックは、単なる量子ビット(qubits)の議論よりも深い。SkyWaterはDMEA Category 1Aの「認定ファウンドリ(Trusted Foundry)」資格を保有しており、米国政府に対して安全で改ざん耐性のあるチップへのアクセスを保証している。東アジアのサプライチェーンが地縁政治的リスクにさらされる中、統合された企業は、国防総省の極めて重要なプログラムに向けた「米国の主権的ヘッジ」としての地位を確立することになる。
財務データは緊張感を物語っている。SkyWaterはインフィニオンからのFab 25買収に支えられ、2025年度の売上高が29%増の4億4,210万ドルと過去最高を記録した。しかし、収益性の確保には至っていない。2026年第1四半期の純損失は68%拡大して1,230万ドルになり、GAAPベースの売上総利益率は14.9%に圧縮され、リボルビング融資枠から1億8,240万ドルが引き出されている。機関投資家の資金は二分されており、PalisadesとAlpineがポジションを構築した一方で、Lountzis Asset Managementは完全に売却した。
プレミアム(上乗せ額)の理由は、技術的なリターンで説明がつく。ファウンドリを自社保有することで、チップの開発期間は9ヶ月からわずか2ヶ月に短縮される。20万量子ビットのQPUテストは2028年に前倒しされ、200万量子ビットのチップ開発は丸1年加速する。量子分野を超えて、SkyWaterはエネルギー効率を50倍に高めるReRAM搭載のカーボンナノチューブ3DSoCチップや、10ミリケルビンで動作する極低温コントローラーの開発を進めている。
セクターの背景は依然として厳しい。高金利によって投機的テック企業からの資本流出が続いており、量子関連銘柄への弱気な賭けは高止まりしている。D-Waveが短期的なアニーリング(annealing)契約を追い求める一方で、Quantum Computing Inc.はフォトニクス(光工学)に賭けている。しかし、垂直統合はIonQとSKYTに対し、競合他社が容易に模倣できない防衛・インテリジェンスプログラムにおける強固な「堀(モート)」をもたらす。自社のシリコンをコントロールするプラットフォームが、次世代のハイパフォーマンス・コンピューティング(HPC)時代を支配することになるかもしれない。
Sロング
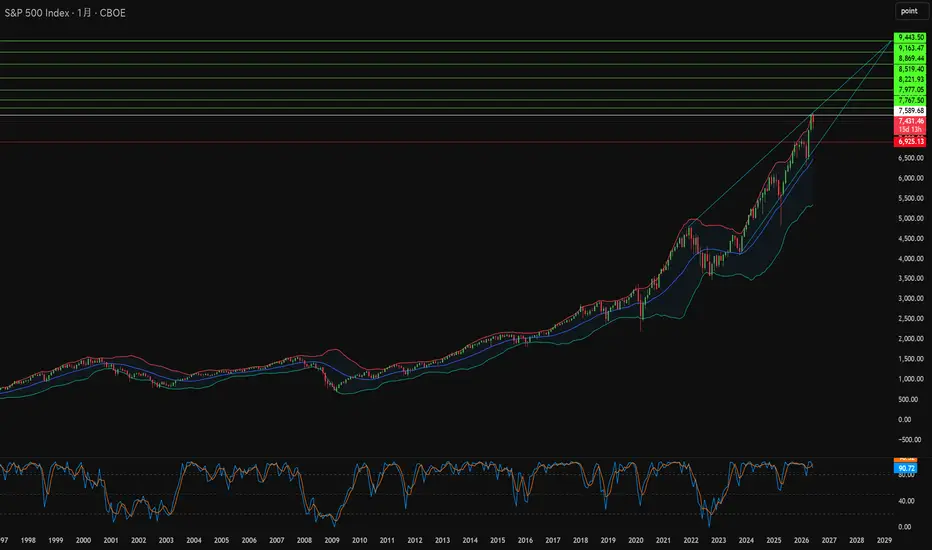
アルゴリズムはスタグフレーションの引力に抗えるか?S&P 500指数は現在、深刻なマクロ経済的圧力と歴史的な技術拡大との間の著しい二分法に直面している。2026年3月のイランによるホルムズ海峡封鎖という地政学的ショックは、世界規模で大規模なサプライチェーンの混乱を引き起こし、ブレント原油価格を1バレル120ドル以上に押し上げ、複数の業界で急激なスタグフレーションのリスクを高めた。このエネルギー危機は米国のインフレ率を3年ぶりの高水準となる4.2%に押し上げ、連邦準備制度理事会(FRB)に高水準の政策金利の維持を余儀なくさせた。その結果、借入コストが急増し、米10年債利回りは4.44%に上昇した。S&P 500指数は7,430付近の歴史的高水準を維持しているものの、周期調整後のシラーCAPEレシオは危険水準である41に達しており、この基準は歴史的に痛みを伴う市場の調整局面の前に見られるものである。
こうしたバリュエーションリスクとは対照的に、単なるマルチプルの拡大ではなく、堅調な企業業績の伸びが現在の株価のモメンタムを支えている。ゴールドマン・サックスやモルガン・スタンレーなどの主要金融機関は、企業業績が年率24%で成長するという予測に基づき、S&P 500の年末目標を8,000ポイントと見込んでいる。この拡大の約半分は、次世代人工知能(AI)インフラへの巨額の設備投資に起因しており、大手テック企業トップ5社による2026年の投資額だけで8,000億ドルに達すると予測されている。この技術的なパラダイムシフトは企業の資産構成に深く反映されており、現在、知的財産とソフトウェアがS&P 500の時価総額の92%を占めている。これにより、エヌビディア(Nvidia)のような市場のリーダーは、シリコン設計と市場の優位性を守るために特許出願を31%増加させている。
しかし、このような無形資産への過度な依存は、前例のないシステムリスク、規制当局の監視、そしてコーポレートガバナンスの課題をもたらしている。米証券取引委員会(SEC)は「AIウォッシング(AIの実態を誇張する行為)」の不正に対する法的措置を強化しており、機械学習の能力を誤認させたとする民間の株主集団訴訟は前年比で2倍に増加した。同時に、モノのインターネット(IoT)の急速な拡大により企業のサイバーセキュリティの脆弱性が広がり、独自のアルゴリズムやデータベースが破壊的なサイバー侵入の脅威に晒されている。指数の高バリュエーションとエネルギーに起因する市場のボラティリティに直面する中、資本配分者は、変化する経済の潮流の中で企業価値を維持するため、WisdomTree High Dividend ETFのような配当支払型の金融商品など、回復力のある防御的なバリュー配分戦略へのシフトを強めている。
なぜスペイン市場は厳しい見通しに直面しているのか?スペインの主要株価指数であるIBEX 35は、複雑な環境の中で推移している。GDPの堅調な成長や失業率の低下といった良好なマクロ経済指標がある一方で、根本的な脆弱性が依然として存在する。政治的不安定が大きな逆風となっており、議会の分裂、相次ぐ汚職スキャンダル、早期選挙の可能性が立法の停滞を招いている。この不確実性は投資家の信頼を直接損ない、重要な改革や予算承認の実行を妨げており、IBEX 35が2025年に他の欧州指数と比べて低調なパフォーマンスを示す要因の一つとなっている。
さらに、社会的緊張が国内の課題を一層深刻化させている。例えば、トレ・パチェコでの移民反対デモに見られるように、社会の分断は外国投資を阻害し、労働市場の動向にも影響を及ぼす可能性がある。移民はスペイン経済の成長に不可欠であるが、極右勢力によって煽られる反移民感情の高まりは、社会的結束や将来の政策の方向性に不確実性をもたらしている。政治的・社会的な不安が重なることで、企業や投資家にとって不安定な環境が生じている。
国内要因に加えて、国際的な状況もさらなる圧力を加えている。米国による関税の可能性など、国際貿易を巡る不確実性が、スペインの輸出依存型セクターやグローバル企業にリスクをもたらしている。また、スペインは再生可能エネルギーの先進国であるにもかかわらず、国内政策の影響による高い電力価格が産業の競争力を損なっている。さらに、EUのNextGenerationEU基金の効果的な活用が政治的障害により妨げられてきたため、長期的な成長の持続性に対する懸念が高まっている。
これらの要因が重なることで、IBEX 35は今後困難な時期に直面する可能性が高い。 bank's construction, banking, and real estate sectors are directly exposed to political uncertainty. また、スペインが伝統的に依存してきた観光業や農業は、国際的な旅行の混乱や干ばつなどの気候変動の影響といった外部ショックに脆弱である。投資家はこれらの複雑なリスクを慎重に評価する必要があり、それがIBEX 35の短期から中期のパフォーマンスを左右するだろう。