物語は車ではなかった?QS株が急騰した理由QuantumScape(QS)は最近、全固体電池の製造を洗練させるため、ホンダと数年間の共同研究契約を締結した。この発表により、株価は1セッションで16.5%急騰し、12ヶ月間で87.4%の利益を記録した。ホンダは、QSの主要な規模拡大パートナーであるフォルクスワーゲンの電池部門PowerCoに加わる。PowerCoは同社のQSE-5セルの商業化に取り組んでいる。2026年初頭、QSは自動化されたEagle Lineパイロット施設の稼働を開始した。これはギガワット時規模の生産の製造テンプレートとなる。同社は現在、世界大手の自動車メーカー10社のうち4社と提携関係を結んでいる。
より深いテーゼは地政学的なものだ。中国は世界の放電リチウムイオン材料の75%以上を精製し、従来のセルの負極材料である球状黒鉛の90%以上を支配している。QSは、純リチウム金属をその場でメッキし、黒鉛を一切必要としないアノードフリー(負極なし)構造により、このチョークポイントを完全に回避している。技術の核心は、新しいCobraプロセスで製造される固体セラミックセパレーターであり、熱処理速度が25倍向上している。QSE-5セルは12.2分で10%から80%まで充電可能で、2025年9月のIAAモビリティにてドゥカティのレース用バイクで実演走行が行われた。
極めて重要なのは、QSが自社工場を建設するのではなく、資本の軽いライセンスモデルを追求している点だ。PowerCoは、ロイヤリティの事前支払いとマイルストーンベースの流入を含む非独占的ライセンスの下で、年間最大80 GWhを製造できる。同社は2026年第1四半期に総流動性9億470万ドルを報告した。その後、CEOはAIデータセンターの運営会社へと舵を切った。これはプレミアムな電池価格を吸収できる高価値市場であり、QSにとって初の顧客請求額1100万ドルをもたらした。
この方向転換が急騰を再定義する。市場がQSを評価したのは、自動車用電池の販売ではなく、AIインフラを通じた短期的な収益への道筋と、トヨタやサムスンといったライバルをすでにブロックしている300以上の特許という防御の堀(モート)によるものだ。未解決の課題は実行リスクである。サーバーの拡張はリソースを圧迫したり、同社にとって最大の収穫である長期の自動車検証サイクルを遅らせたりする可能性がある。
Volkswagen
欧州の産業王冠の宝石は静かに解体されているのか?フォルクスワーゲン・グループ——かつてドイツ工学の覇権と戦後ヨーロッパ復興の象徴だった——は、周期的な低迷ではなく構造的な解体を経験している。同社は完璧な嵐に直面している。Nexperia半導体危機で露呈した地政学的脆弱性(中国が重要サプライチェーンへの支配力強化を示した)、壊滅的な人件費不利(ドイツ1台あたり3,307ドル vs 中国597ドル)、そして120億ユーロを費やしながらほとんど成果を上げられなかったCARIADソフトウェア部門の完全な失敗。その結果は前代未聞だ:2030年までにドイツで3万5千人の雇用削減、87年ぶりの工場閉鎖、ゴルフ生産のメキシコ移管。
最も示唆的なのは技術的降伏だろう。VWは米スタートアップのRivianに58億ドル、中国EVメーカーのXPengに7億ドルを投じているが、これは戦略的パートナーシップではなく、自社開発に失敗したソフトウェア・プラットフォーム能力を必死に買収しようとする試みだ。かつて中国合弁企業に技術を提供していた企業が、今では2014年創業の中国スタートアップから車両プラットフォーム全体を購入している。一方、利益の原動力は崩壊した:ポルシェの2024年第3四半期営業利益は99%減のわずか4,000万ユーロ、中国市場シェアは17%から13%未満に低下、重要EV分野ではわずか4%にとどまる。
これは単なる企業再編ではなく、根本的な権力移転である。「中国で、中国のために」というVWの戦略は、3,000人のエンジニアを合肥に移し、中国管轄下に別個の技術エコシステムを構築するもので、実質的に同社の知的財産と将来開発を体制的ライバルに委ねることになる。特許分析がその変化を裏付ける:BYDはバッテリー・EV技術に特化した51,000件の特許で堀を築いたが、VWのポートフォリオの多くは旧式内燃機関を守るもの——電気の未来で座礁資産となる。私たちが目撃しているのは、ドイツが競争に適応しているのではなく、欧州が最も重要な製造業の支配権を失い、エンジニアリングとイノベーションがますます中国人の手で、中国の土壌で、中国のルールのもとで行われるようになることである。
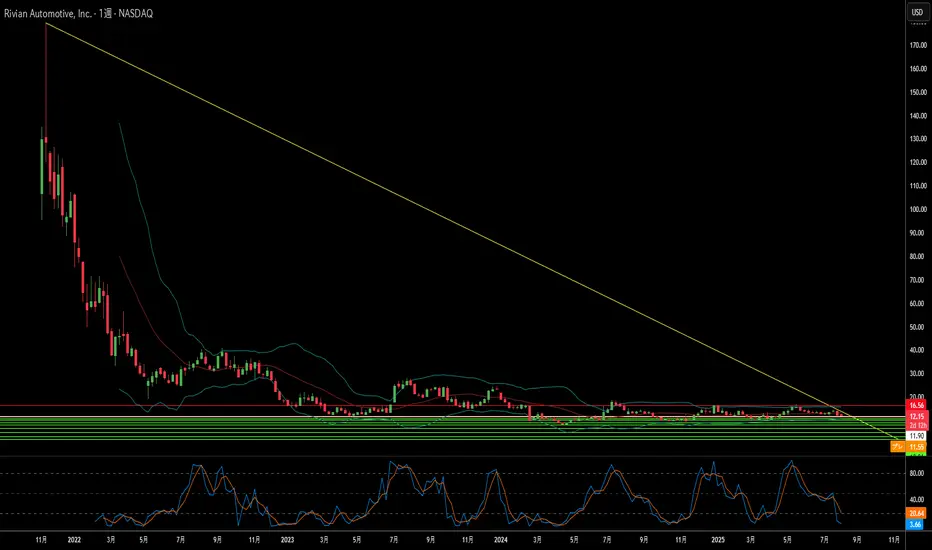
リビアンは複数の課題を乗り越えられるか?リビアン・オートモーティブの2025年第2四半期決算は、電気自動車(EV)スタートアップの厳しい状況を浮き彫りにした。売上高は予想通り13億ドルを達成したが、1株当たり損失は0.97ドルで、予想の0.66ドルを47%上回った . 特に懸念されるのは、2四半期連続で黒字だった粗利益が再び赤字に転じ、2億600万ドルの損失を記録した点だ . これは、製造効率の低さとコスト管理の課題が続いていることを示す。
外部圧力:地政学と経済的障壁
リビアンは収益化への道を阻む複数の外部要因に直面している。地政学的には、中国がレアアースの生産60%、精製能力90%を支配し、サプライチェーンの脆弱性が顕著だ . 新たな中国の輸出規制により、EV部品の調達がさらに困難になっている。国内では、2025年9月30日に連邦EV税控除が終了し、CAFE燃費基準の執行も実質的に終了する. これにより、EV需要と供給を支えてきた重要なインセンティブが失われる。
戦略的対応:R2、フォルクスワーゲン、製造拡大
リビアンの対応策は3つの柱に集約される。まず、R2モデルは高価格帯のニッチ車両から量産型モデルへの転換を目指し、正の粗利益を追求する. 次に、58億ドルのフォルクスワーゲンとの合弁事業は資金と製造ノウハウを提供する. また、イリノイ工場の生産能力を2026年までに年間21.5万台に拡大し、スケールメリットを実現する計画だ。
財務と将来展望
75億ドルの現金保有とフォルクスワーゲンの投資にもかかわらず、2025年のEBITDA損失見通しは20~22.5億ドルに拡大した. 2027年のEBITDA損益分岐点達成は、時間と資金の消耗との競争だ。成功は、R2の完璧な市場投入、計画通りの生産拡大、V2X/V2L技術の特許とソフトウェアを活用した収益多様化にかかっている. 規制と競争が厳しさを増す環境下で、リビアンの実行力が試される。